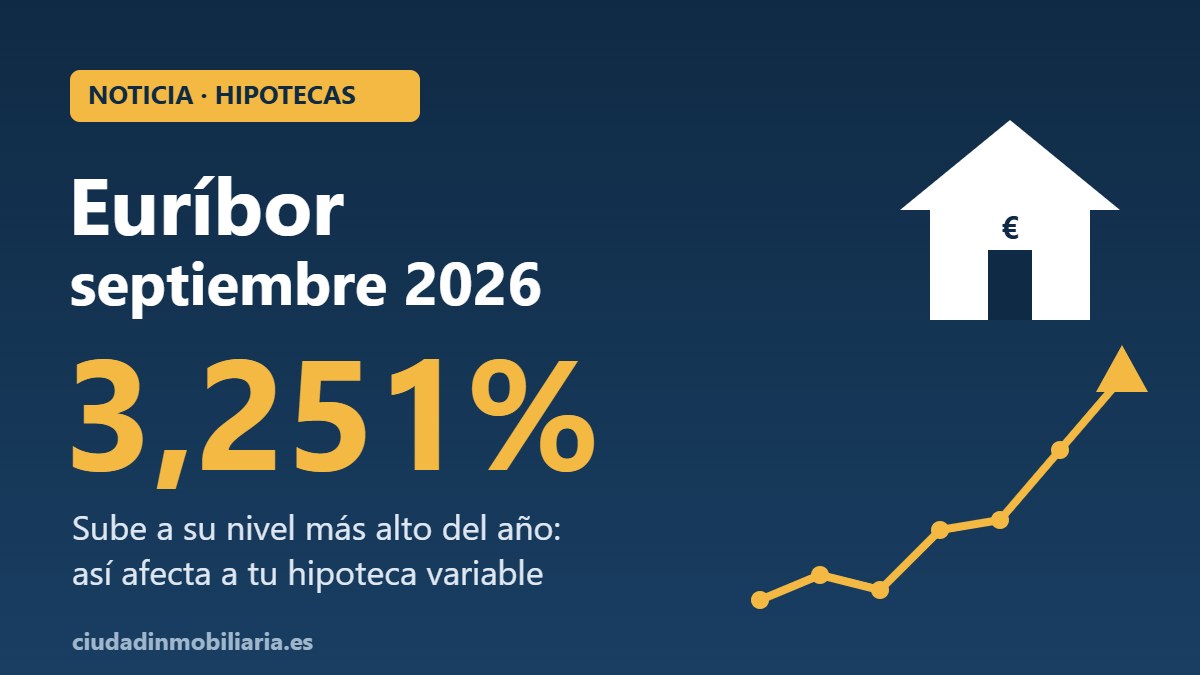
El Euríbor de septiembre de 2026 ha cerrado en el 3,251%, según el dato oficial publicado por el Banco de España. Es la media mensual más alta del año y llega pocos días después de que el Banco Central Europeo (BCE) subiera los tipos de interés 25 puntos básicos, hasta el 2,50%. Si tienes una hipoteca variable o estás pensando en comprar casa, te contamos cómo te afecta y qué opciones tienes.
¿Por qué ha subido el Euríbor en septiembre de 2026?
El Euríbor a 12 meses refleja lo que los bancos esperan que hagan los tipos de interés en el próximo año. En su reunión de septiembre, el BCE decidió subir los tipos 25 puntos básicos para frenar la inflación, y el mercado ya descuenta que podría haber más movimientos antes de final de año. Esa expectativa se ha trasladado directamente al índice, que ha marcado su nivel más alto de 2026.
Cuánto sube la cuota de tu hipoteca variable
Si tu hipoteca se revisa este mes, el nuevo tipo aplicable será el Euríbor (3,251%) más el diferencial que tengas pactado con tu banco. Estos son dos ejemplos orientativos con un diferencial del 0,75% y un plazo de 25 años:
| Capital pendiente | Cuota con Euríbor 3,251% + 0,75% | Cuota con 0,25 puntos menos | Diferencia mensual |
|---|---|---|---|
| 150.000 € | 791,84 € | 771,28 € | +20,56 € |
| 200.000 € | 1.055,78 € | 1.028,37 € | +27,41 € |
Como referencia, cada cuarto de punto que sube el Euríbor encarece unos 20-27 euros al mes una hipoteca media de entre 150.000 y 200.000 euros. La subida real de tu cuota dependerá de cuál era el Euríbor en tu última revisión.
¿Hipoteca fija, variable o mixta en 2026?
Con los tipos al alza, muchos compradores se preguntan qué tipo de hipoteca les conviene:
- Hipoteca fija: pagas siempre la misma cuota, pase lo que pase con el Euríbor. Es la opción más tranquila en un contexto de subidas.
- Hipoteca variable: suele empezar con un tipo más bajo, pero la cuota cambia en cada revisión. Tiene sentido si esperas que los tipos bajen a medio plazo.
- Hipoteca mixta: combina unos primeros años a tipo fijo con un tramo variable posterior. Es un punto intermedio muy demandado.
Consejos si vas a comprar vivienda ahora
- Compara ofertas de varios bancos: los diferenciales y las bonificaciones varían mucho entre entidades.
- Calcula tu capacidad de pago con margen: lo recomendable es que la cuota no supere el 30-35% de tus ingresos netos.
- Ten ahorrado al menos el 30% del precio: el 20% de entrada más los gastos e impuestos de la compraventa.
- Negocia el precio de la vivienda: con hipotecas más caras, hay compradores que se retiran y eso abre margen de negociación.
- Déjate asesorar: un profesional inmobiliario puede ayudarte a encontrar la vivienda adecuada a tu presupuesto real.
Si ya tienes hipoteca variable: qué puedes hacer
Si la subida te preocupa, puedes hablar con tu banco para convertir tu hipoteca variable a fija o mixta (novación), o estudiar una subrogación a otra entidad con mejores condiciones. También puedes valorar amortizar parte del capital si tienes ahorros, lo que reduce la cuota o el plazo.
Conclusión
El Euríbor en el 3,251% encarece las hipotecas variables y obliga a los compradores a planificar mejor su financiación, pero el mercado sigue ofreciendo oportunidades para quien compara y negocia. Si estás buscando vivienda o quieres vender la tuya, contacta con nuestro equipo y te ayudaremos a tomar la mejor decisión según tu situación.
Fuentes: Banco de España (dato oficial del Euríbor de septiembre de 2026) y Banco Central Europeo (decisión de política monetaria de septiembre de 2026). Las cuotas son ejemplos orientativos calculados con sistema de amortización francés.